Plafond de virement au CIC : limites et solutions
Vous voulez transférer de l’argent sans mauvaise surprise, mais un blocage au moment de valider peut vite casser l’élan. Le plafond de virement CIC représente la limite qui encadre vos transferts et explique parfois pourquoi une opération est refusée. Ce cadre sert à sécuriser les mouvements, tout en variant selon le type de virement, votre profil et les réglages de la banque. Dans ce guide pratique, vous allez comprendre comment vérifier ces limites, pourquoi elles existent et quoi faire si un transfert est bloqué, avec quelques repères utiles sur les frais possibles.
Quand le plafond de virement CIC se révèle trop bas pour votre besoin, la solution n’est pas toujours compliquée : il faut surtout savoir où chercher l’information et comment agir. En quelques minutes, vous pouvez identifier la limite concernée, distinguer un blocage technique d’un vrai dépassement, puis décider s’il faut attendre, ajuster un paramètre ou contacter un conseiller.
Comprendre à quoi sert un plafond de virement
Un plafond de virement bancaire n’est pas là pour vous compliquer la vie : il protège vos fonds et limite les erreurs coûteuses. Dans une banque, le plafond varie souvent selon le canal utilisé, le montant envoyé et le niveau de validation demandé. Sur le plan bancaire, cette règle agit comme un garde-fou : elle réduit les risques de fraude, évite les mouvements anormaux et donne à la banque une marge de contrôle sur chaque opération. Pour approfondir ce sujet, consultez notre guide sur montant virement instantané.
Imaginez un virement de 3 000 euros validé en quelques secondes, puis un autre le même jour : sans plafond, la banque aurait moins de moyens pour freiner une opération suspecte. C’est pourquoi le plafond peut changer d’un service à l’autre, et parfois d’un client à l’autre.
Pourquoi une banque fixe des limites différentes selon les cas
La banque adapte ses règles au contexte. Un virement ponctuel ne présente pas le même risque qu’un virement régulier, et un compte utilisé depuis longtemps n’est pas traité comme un profil récent. La sécurité dépend aussi du mode de validation, de l’historique du compte et du montant demandé. En pratique, cela explique qu’un même virement puisse passer un jour et être bloqué le lendemain si le plafond a été atteint ou si l’opération paraît inhabituelle.
Plafond par opération, plafond journalier et plafond mensuel
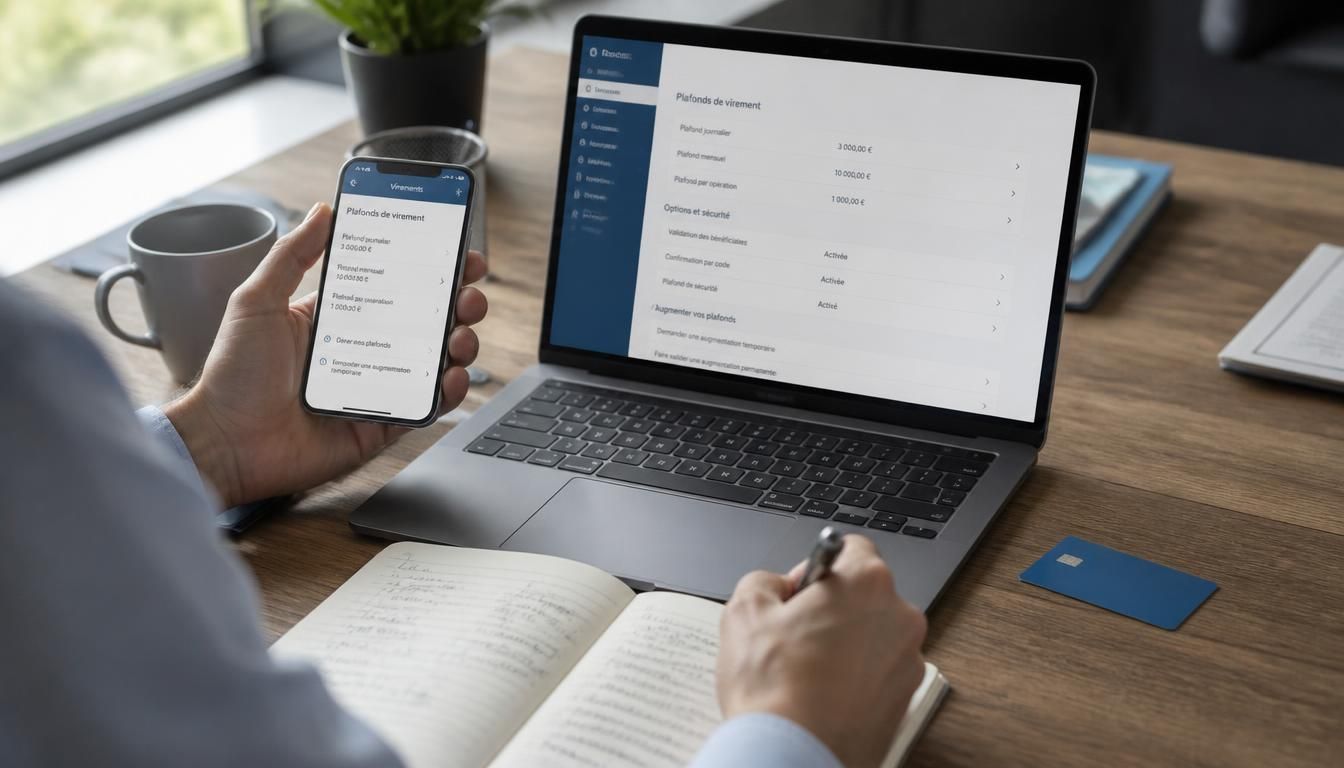
On distingue souvent trois niveaux : le plafond par opération, le plafond par jour et parfois le plafond sur un mois. Par exemple, une banque peut autoriser 1 000 euros par virement, 3 000 euros par jour et 10 000 euros sur une période plus longue. Ce découpage aide à mieux contrôler les flux et à éviter qu’un seul transfert ne concentre tout le risque. Pour vous, le bon réflexe consiste à vérifier quelle limite bloque réellement le virement.
Ce qui change selon le type de transfert
Un virement n’obéit pas toujours aux mêmes règles, surtout quand il s’agit d’un virement instantané, d’un transfert classique ou d’un mouvement vers l’étranger. Le canal, la zone de destination et le délai influencent la limite applicable. Un virement interne entre deux comptes du même établissement est souvent plus simple qu’un virement externe, tandis qu’un virement international peut demander davantage de vérifications.
Voici les principaux cas à distinguer :
- virement interne entre deux comptes d’une même banque
- virement externe vers un autre établissement
- virement SEPA dans la zone euro
- virement instantané avec réception quasi immédiate
- virement international hors zone SEPA
| Type | Point clé |
|---|---|
| Interne | Souvent plus rapide et plus souple |
| SEPA | Classique pour la zone euro |
| Instantané | Disponible 24h/24, avec contrôle renforcé |
| International | Délai et montant plus variables |
Un virement instantané ne suit pas toujours les mêmes règles qu’un virement classique, car la banque doit valider la transaction en temps réel. Même logique pour un virement SEPA : il reste standard dans la zone euro, mais peut être limité différemment selon le bénéficiaire et le montant. Dans le cas d’un virement instantané, le plafond peut être plus strict pour préserver la sécurité et limiter les incidents. En complément, découvrez montant maximum pour un virement bancaire.
Pourquoi un virement instantané n’obéit pas toujours aux mêmes règles
La rapidité change tout. Comme le transfert est exécuté presque immédiatement, la banque dispose de moins de temps pour corriger une erreur ou repérer une anomalie. C’est pourquoi un virement instantané peut être plafonné plus bas qu’un virement classique. Si vous devez envoyer une somme importante, mieux vaut vérifier la limite avant de lancer l’opération, surtout si le bénéficiaire est nouveau.
Les différences utiles entre transfert interne, SEPA et international
Le transfert interne sert souvent à déplacer de l’argent entre vos propres comptes, sans vraie complexité. Le SEPA concerne la zone euro et reste le format le plus courant pour un virement domestique élargi. L’international, lui, peut impliquer des délais plus longs, des contrôles supplémentaires et parfois des règles spécifiques sur le montant. En clair, plus la destination s’éloigne, plus la banque peut resserrer ses paramètres.
Pourquoi un virement peut être refusé
Un virement peut devenir impossible pour plusieurs raisons, et le plafond n’est pas la seule explication. Parfois, la sécurité bloque l’opération, parfois le bénéficiaire n’est pas encore validé, et parfois l’application rencontre un souci temporaire. Le plus important est de lire la réponse affichée à l’écran, car elle donne souvent un indice utile sur l’origine du problème.
Les causes fréquentes sont les suivantes :
- plafond atteint sur la période en cours
- bénéficiaire non autorisé ou mal enregistré
- validation de sécurité incomplète
- fonds insuffisants après prise en compte d’un autre débit
- application bancaire en erreur ou indisponible
- opération jugée inhabituelle par le système
Un message comme « opération refusée », « virement impossible » ou « veuillez autoriser la transaction » peut signaler un blocage de sécurité plutôt qu’un manque d’argent. Si la réponse est vague, recommencez depuis l’application ou la ligne sécurisée, puis vérifiez les paramètres du bénéficiaire et le niveau de validation demandé.
Les blocages liés à la sécurité et à la validation
La sécurité joue un rôle central. Une banque peut demander une confirmation supplémentaire si un bénéficiaire est récent, si le montant semble élevé ou si l’opération sort de vos habitudes. Dans ce cas, le virement peut rester en attente tant que vous n’avez pas autorisé la transaction. C’est frustrant, mais cette étape protège vos fonds contre une utilisation non souhaitée.
Les erreurs pratiques qui empêchent de transférer de l’argent
Une simple faute de saisie suffit parfois à bloquer un virement : IBAN incorrect, nom du bénéficiaire incomplet, montant mal renseigné ou application non mise à jour. Si vous êtes sûr d’avoir assez de fonds, vérifiez d’abord ces détails avant de relancer l’opération. Une réponse claire vient souvent d’un contrôle méthodique, pas d’un nouvel essai au hasard.
Vérifier et ajuster ses limites depuis l’espace client
Pour connaître vos limites, l’espace client CIC reste le point de départ le plus pratique. En ligne ou dans l’application, vous pouvez souvent retrouver les paramètres liés au virement, au bénéficiaire et aux plafonds de sécurité. L’idée est simple : avant de faire un virement important, prenez le temps de vérifier le montant autorisé et les options disponibles.
Voici une démarche simple à suivre :
- connectez-vous à votre espace client CIC
- ouvrez la rubrique liée aux virements
- repérez les paramètres de limite ou de sécurité
- contrôlez le montant autorisé par opération
- si besoin, vérifiez l’option de modification ou d’aide
Sur l’application, la rubrique peut se trouver dans les réglages de paiement, les bénéficiaires ou la sécurité. En ligne, cherchez les menus qui concernent le virement, la validation ou les plafonds. Si l’information n’apparaît pas clairement, un conseiller peut vous donner une réponse plus précise, surtout pour un virement inhabituel.
Où trouver les paramètres de virement dans l’espace client
Le plus souvent, les paramètres se cachent dans les sections de paiement, de sécurité ou de gestion des bénéficiaires. Si vous utilisez l’application, explorez les menus de virement avant de lancer l’opération. Sur le site en ligne, le parcours est souvent similaire : quelques clics suffisent pour repérer la limite active et savoir si votre virement peut passer sans blocage.
Quand contacter un conseiller pour obtenir une réponse claire
Si l’espace client ne vous donne pas d’indication nette, mieux vaut demander une explication. Un conseiller peut confirmer si le blocage vient du plafond, d’une validation manquante ou d’un paramètre temporaire. C’est particulièrement utile quand vous devez faire un virement urgent et que le montant est proche de la limite.
Augmenter son plafond sans se tromper
Avant de demander une hausse, prenez un instant pour vérifier si le besoin est ponctuel ou récurrent. Un virement important lié à une facture, à un achat ou à un transfert entre comptes ne demande pas toujours une modification durable. Le bon réflexe consiste à comparer le montant à envoyer avec le maximum autorisé, puis à décider s’il faut agir sur le jour, le mois ou l’opération elle-même.
Conseils utiles avant toute demande :
- vérifiez le montant exact à envoyer
- contrôlez si le besoin revient chaque mois
- préparez un justificatif si la banque le demande
- anticipez le délai de prise en compte
- évitez de faire un virement juste au dernier moment
Une hausse temporaire peut suffire pour un besoin réel de courte durée, alors qu’une modification durable convient mieux à un usage régulier. Dans les deux cas, la banque peut proposer une validation supplémentaire pour autoriser le nouveau niveau. Pour un gros montant, mieux vaut prévenir que corriger après coup.
Demande ponctuelle ou modification durable
Une demande ponctuelle sert à débloquer un virement exceptionnel, tandis qu’une modification durable change vos limites sur la durée. Si vous devez envoyer de l’argent une seule fois, la solution temporaire est souvent plus simple. Si votre usage est régulier, une mise à jour permanente évite de répéter la démarche à chaque opération.
Les précautions à prendre avant d’envoyer un gros montant
Avant un virement important, vérifiez le bénéficiaire, le montant, la date d’exécution et le niveau de validation demandé. Un oubli peut retarder l’envoi ou provoquer un refus. Si le montant est élevé, gardez aussi un œil sur le solde disponible après prélèvements en attente. Le but est d’éviter une mauvaise surprise au moment où l’argent doit partir.
Frais, sécurité et bonnes pratiques pour éviter les blocages
Un virement peut être gratuit ou générer des frais selon sa nature, son canal et sa destination. Le virement instantané peut parfois être facturé, tandis qu’un virement standard reste souvent gratuit dans certaines situations. Pensez aussi à vérifier si une facture, une cotisation ou un retrait récent a déjà réduit votre solde disponible. Le bon réflexe consiste à préparer l’opération avant validation, surtout si vous devez envoyer de l’argent rapidement.
Voici les vérifications à faire avant d’appuyer sur valider :
- contrôler le montant exact du virement
- vérifier le bénéficiaire et son IBAN
- regarder si des frais s’ajoutent
- confirmer que le solde couvre bien l’opération
- valider depuis un appareil de confiance
- relire le résumé final avant envoi
| Situation | Effet possible |
|---|---|
| Virement instantané | Frais possibles selon le service |
| Virement standard | Souvent gratuit selon le cadre bancaire |
| Virement international | Frais plus fréquents et change à surveiller |
| Virement urgent | Coût ou validation renforcée possible |
En pratique, un virement instantané peut être gratuit dans certains cas et facturé dans d’autres, parfois de quelques euros seulement. Le plus important est de lire l’écran récapitulatif avant confirmation, car il affiche souvent le coût final et les éventuelles contraintes de sécurité. Ainsi, vous évitez un mauvais calcul et un blocage de dernière minute.
Quand un transfert peut être gratuit ou facturé
Un transfert peut rester gratuit lorsqu’il s’agit d’un virement simple, standard et sans traitement particulier. À l’inverse, un virement instantané, international ou soumis à une option spécifique peut entraîner des frais. La règle varie selon le cadre bancaire, donc mieux vaut vérifier avant validation. Une petite ligne de frais peut sembler anodine, mais elle change le coût final de l’opération.
Les réflexes de sécurité à garder avant validation
Avant de confirmer, relisez le nom du bénéficiaire, le montant, la date et le mode d’envoi. Si quelque chose vous paraît étrange, interrompez l’opération et recommencez depuis un environnement sûr. Une connexion stable, une application à jour et une vérification attentive suffisent souvent à éviter un blocage ou une erreur coûteuse.
FAQ – Questions fréquentes sur les limites de transfert
Comment savoir si mon plafond est atteint ?
Le plus simple est de consulter l’espace client ou l’application : si le virement ne passe pas et qu’un message parle de limite, le plafond est probablement atteint. Vérifiez aussi le montant déjà envoyé dans la journée. Un plafond peut bloquer un virement même si votre compte contient assez d’argent.
Peut-on augmenter temporairement une limite de virement ?
Oui, dans de nombreux cas, une hausse temporaire est possible si la banque l’autorise. Elle sert surtout pour un virement exceptionnel ou un besoin ponctuel. La demande peut demander une validation supplémentaire et parfois un délai avant prise d’effet.
Un virement instantané est-il soumis au même plafond ?
Pas forcément. Un virement instantané peut avoir un plafond différent, parfois plus bas, car il est exécuté tout de suite. La banque peut donc appliquer des règles spécifiques selon le risque, le bénéficiaire et le montant.
Pourquoi mon transfert est-il refusé alors que j’ai assez d’argent ?
Parce que le problème ne vient pas toujours du solde. Le bénéficiaire peut ne pas être autorisé, la validation peut manquer ou le plafond peut être dépassé. Si le message reste vague, recommencez depuis l’application et vérifiez les paramètres de sécurité.
Les frais changent-ils selon le type de virement ?
Oui, les frais peuvent varier selon qu’il s’agit d’un virement instantané, standard ou international. Une banque peut proposer un virement gratuit dans un cas et facturer un autre cas. L’écran de confirmation reste la meilleure source pour voir le coût exact.
Quelle différence entre un virement SEPA et un virement international ?
Un virement SEPA concerne la zone euro et suit un cadre standardisé, alors qu’un virement international sort de cette zone et peut demander plus de vérifications. Le délai, les frais et le plafond peuvent donc être différents selon la destination.