Montant d’un virement instantané : plafond et frais

Un transfert rapide change souvent tout quand vous devez régler une dépense sans attendre. Le montant du virement instantané dépend alors moins de la vitesse que des règles fixées par votre banque, ce qui explique pourquoi deux clients ne voient pas toujours les mêmes limites. Ce sujet vous aide surtout à comprendre combien vous pouvez envoyer, à quel coût, et dans quelles conditions. En pratique, il permet d’éviter les mauvaises surprises, de mieux préparer un remboursement urgent et de savoir si ce service instantané correspond vraiment à votre besoin du jour.
Comprendre le virement instantané et son fonctionnement
Le virement instantané est un virement exécuté en quelques secondes, 24h/24, sans attendre l’ouverture de la banque. Dans le système français, il s’est imposé comme une solution simple pour déplacer de l’argent presque en temps réel. Concrètement, une transaction est validée, contrôlée, puis créditée immédiatement chez le bénéficiaire. La différence avec un virement classique est nette : le classique peut prendre un jour ouvré, parfois plus, alors que l’instantané vise la rapidité. Pour approfondir ce sujet, consultez notre guide sur montant maximum pour un virement bancaire.
Vous l’utilisez pour rembourser un ami après un dîner, payer une facture oubliée ou envoyer un virement en urgence avant un départ. Le service est utile quand le délai compte plus que tout. Et comme chaque banque applique ses propres règles, vous devez toujours vérifier les conditions avant d’agir. Pour un public français, c’est devenu une solution pratique, surtout quand le besoin d’argent ne peut pas attendre.
Ce que change un transfert exécuté en quelques secondes
Un virement exécuté en quelques secondes change le quotidien, car il supprime l’attente entre l’envoi et la réception. Vous n’avez plus à vous demander si le virement partira demain ou dans trois jours. Cette fluidité aide dans les situations pressées, par exemple quand un artisan attend un acompte ou quand un proche a besoin d’un virement immédiat. Le système reste automatisé, avec des contrôles de base avant la validation. Au final, le virement instantané rend le paiement plus souple, plus lisible et plus rassurant pour l’utilisateur.
Pourquoi ce service est utile dans la vie quotidienne
Dans la vie quotidienne, le virement instantané sert surtout à régler les petits imprévus. Vous pouvez transférer une somme après un repas, avancer un achat partagé ou sécuriser un paiement de dernière minute. Ce virement évite aussi les attentes liées aux week-ends et aux jours fériés. Pour beaucoup, il devient un réflexe dès qu’il faut agir vite. C’est simple : plus le besoin est urgent, plus ce virement prend de la valeur. Et si votre banque le propose, vous gagnez en confort sans changer vos habitudes.
Quel est le plafond du montant envoyé en pratique ?
Le plafond du montant envoyé varie selon la banque et le profil client. En pratique, un virement peut être limité à 500, 1 000 ou 2 000 euro par opération, parfois davantage pour certains comptes. Le plafond bancaire n’est pas toujours le même que le plafond d’usage, car l’établissement peut ajuster la limite selon votre ancienneté ou votre projet. Cette solution répond donc à une logique de contrôle, pas à une règle unique. Le point clé, c’est de savoir quel montant vous pouvez envoyer sans blocage.
Voici un repère simple : un virement de 750 euro peut passer chez un établissement, alors qu’un autre imposera un plafond de 300 euro pour le même profil. Pour répondre à cette différence, il faut regarder le plafond par opération, le plafond journalier et le plafond personnalisé. En général, plus le projet est important, plus le contrôle est strict.
| Usage | Plafond observé |
|---|---|
| Remboursement entre proches | 300 à 1 000 euro |
| Achat ponctuel | 500 à 2 000 euro |
| Client premium | Jusqu’à 5 000 euro selon l’établissement |
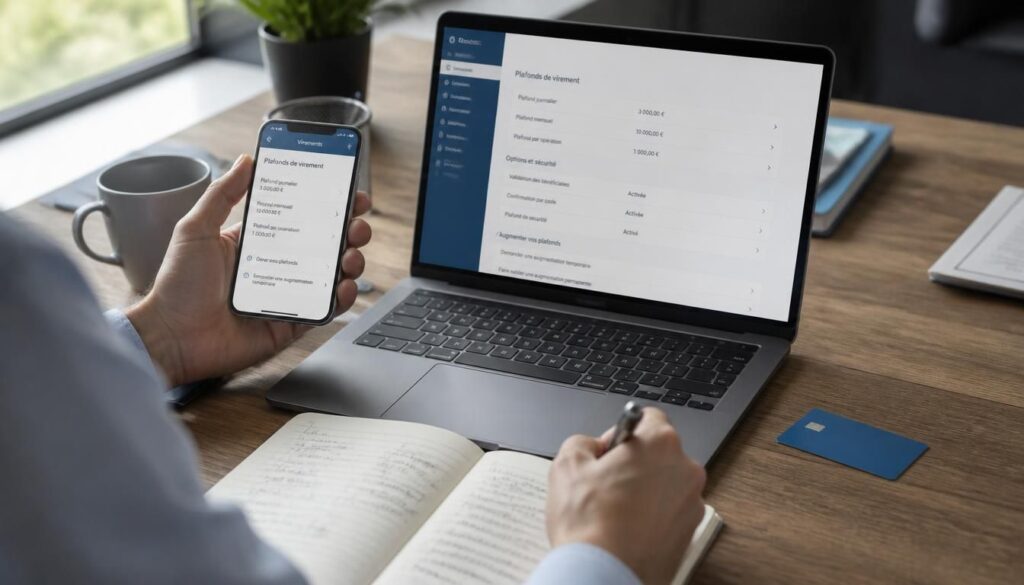
Plafond par opération, plafond journalier et plafond personnalisé
Le plafond par opération concerne un seul virement, tandis que le plafond journalier cumule plusieurs virements sur une même journée. Le plafond personnalisé, lui, dépend de votre dossier bancaire. Une banque peut autoriser 1 000 euro par virement, mais seulement 2 000 euro au total sur 24 heures. Pour un projet précis, comme un acompte ou un achat d’occasion, ce détail compte beaucoup. Avant d’envoyer, vérifiez toujours la limite affichée dans l’application bancaire.
Pourquoi le montant varie d’un établissement à l’autre
Le montant varie d’un établissement à l’autre parce que chaque banque choisit son niveau de prudence. Certaines visent la souplesse, d’autres préfèrent limiter les risques. Le profil du consommateur, l’historique du compte et le canal utilisé influencent aussi la règle. Une banque en ligne peut proposer un plafond différent d’une agence traditionnelle, même pour un même projet. Cette variation n’est pas un bug : c’est la manière dont l’établissement organise sa solution de paiement.
Pourquoi les banques limitent-elles les virements instantanés ?
Les banques limitent le virement instantané pour protéger le consommateur et garder la sécurité sous contrôle. Le système étant très rapide, une validation erronée peut avoir des effets immédiats. Le risque de fraude, d’erreur de destinataire ou de dépassement de plafond existe toujours. La banque doit aussi respecter ses obligations de conformité et surveiller les flux inhabituels. Cette réponse n’est pas un frein gratuit : elle sert à éviter qu’un virement parte trop vite vers la mauvaise personne.
Voici quatre raisons simples : 1) limiter la fraude, 2) réduire les erreurs de saisie, 3) protéger l’utilisateur en cas d’activité suspecte, 4) adapter le système aux règles internes de la banque. Imaginez un virement envoyé au mauvais IBAN : en quelques secondes, l’argent peut déjà être crédité ailleurs. C’est pour cela que la protection passe avant la vitesse. Le consommateur gagne en sécurité, même si le montant reste encadré.
Sécurité, conformité et maîtrise du risque
La sécurité repose sur des contrôles automatiques avant l’envoi du virement. La banque vérifie la cohérence de l’opération, compare parfois le bénéficiaire et surveille les montants atypiques. Ce système limite les abus sans bloquer les usages normaux. Pour le consommateur, cela signifie moins de risques de perte immédiate. En pratique, la banque cherche un équilibre : aller vite, mais pas au détriment de la protection. Le virement instantané reste donc un outil utile, à condition d’être encadré.
Ce que la limite protège concrètement pour l’utilisateur
La limite protège concrètement votre argent si vous vous trompez de destinataire ou si une opération semble suspecte. Un virement trop élevé peut être stoppé ou soumis à vérification, ce qui laisse un temps de réaction. C’est particulièrement utile quand vous agissez dans l’urgence. Vous évitez ainsi de faire partir une somme importante sans contrôle. Pour la banque, cette limite est aussi une réponse simple à la fraude. Pour vous, c’est une protection discrète mais essentielle.
Frais, gratuité et différences de coût selon les banques
Le coût du virement instantané dépend beaucoup de la politique de la banque. Certaines le proposent gratuitement, d’autres appliquent des frais fixes ou un tarif par opération. Dans une application, vous pouvez voir un virement gratuit, alors que le même service en agence devient payant. Le moyen utilisé compte donc autant que le type de compte. En France, le consommateur doit surtout comparer le coût global, pas seulement le prix affiché.
Cas fréquents : 1) gratuit dans l’application, 2) payant en ligne, 3) gratuit pour certains clients, 4) frais réduits sur un compte premium, 5) coût identique quel que soit le canal. Par rapport au virement classique, le service instantané peut coûter plus cher, mais il gagne sur la rapidité. Si vous payez 1 euro pour un transfert immédiat, vous achetez surtout du temps. Et ce commentaire revient souvent chez les utilisateurs : le bon moyen dépend du besoin.
Quand le service est gratuit et quand il ne l’est pas
Le service est souvent gratuit quand la banque veut encourager l’usage digital. Il peut aussi être gratuit sur une ligne de compte précise ou dans une application mobile. En revanche, certains établissements facturent le virement instantané à l’unité. Vous pouvez alors payer un petit coût fixe, par exemple 0,80 euro à 1,50 euro. La gratuité existe donc, mais elle n’est pas automatique. Pour éviter la surprise, lisez toujours la grille tarifaire avant d’envoyer.
Ce qui peut faire varier le coût d’une transaction
Le coût varie selon le canal, le type de compte, le montant envoyé et parfois le statut du client. Une banque peut offrir le virement instantané gratuitement aux particuliers, mais facturer les comptes professionnels. Le service peut aussi être inclus dans une offre premium. Si vous utilisez souvent ce moyen, le cumul des frais compte vite. Comparé au virement classique, le coût est parfois plus élevé, mais le gain de temps compense dans les cas urgents.
Quelles banques proposent ce service et comment choisir ?
De plus en plus de banques proposent le virement instantané, mais pas toutes avec les mêmes conditions. Une banque traditionnelle peut offrir un service simple en agence et dans l’application, tandis qu’une banque en ligne mise souvent sur la rapidité de l’interface. Pour le consommateur, le bon choix dépend du plafond, du coût et de l’aide disponible en cas de blocage. Le grand enjeu, c’est de trouver une solution adaptée à votre projet.
Pour choisir, regardez cinq critères : 1) le plafond, 2) les frais, 3) la simplicité d’activation, 4) la disponibilité dans l’application, 5) la qualité d’aide en cas d’erreur. Une banque peut proposer un virement très rapide, mais avec un plafond trop bas pour votre usage. Une autre aide davantage les clients qui font des transferts fréquents. Le bon moyen n’est donc pas le même pour tous.
Banques traditionnelles ou banques en ligne : que regarder ?
Les banques traditionnelles rassurent souvent par leur accompagnement humain, alors que les banques en ligne séduisent par une application claire et un service disponible à toute heure. Les deux peuvent proposer le virement instantané, mais l’expérience n’est pas identique. Si vous aimez gérer vos opérations depuis votre téléphone, une banque en ligne peut être plus pratique. Si vous préférez un échange direct, la banque de réseau reste une aide utile. Le choix dépend surtout de votre manière de gérer votre argent.
Les critères utiles pour choisir selon son usage
Votre usage doit guider le choix : petits remboursements réguliers, projet ponctuel, ou besoin professionnel. Si vous envoyez souvent des virements, cherchez un plafond confortable et des frais faibles. Si vous utilisez le service rarement, la simplicité prime. Certains consommateurs veulent surtout une application intuitive ; d’autres privilégient un grand plafond pour un achat unique. Dans tous les cas, la banque idéale est celle qui propose la bonne combinaison entre rapidité, coût et souplesse.
Bonnes pratiques avant d’effectuer un virement rapide
Avant un virement instantané, prenez trente secondes pour vérifier les points essentiels. Le service est rapide, mais cette rapidité rend l’erreur plus difficile à corriger. Vous devez vérifier le bénéficiaire, l’IBAN, le montant et le moment de l’envoi. Si vous faites un virement en urgence, cette étape évite un problème coûteux. Le bon réflexe consiste à relire chaque donnée avant de valider, surtout quand l’argent part immédiatement.
Six vérifications utiles : 1) le nom du bénéficiaire, 2) l’IBAN, 3) le montant exact, 4) le plafond disponible, 5) les frais éventuels, 6) l’irréversibilité du virement. Dans une situation de dépannage, comme un remboursement à un proche un dimanche soir, ce contrôle reste votre meilleure protection. Un virement instantané ne laisse presque aucune marge après validation. C’est pourquoi la sécurité commence avant le clic final. Si vous hésitez, mieux vaut faire une pause de dix secondes.
Les vérifications à faire avant validation
Vérifiez toujours le bénéficiaire et l’IBAN avant de confirmer. Contrôlez ensuite le montant, car une simple erreur de saisie peut doubler la somme envoyée. Assurez-vous aussi que votre banque autorise bien le virement à ce moment-là. Enfin, relisez les frais et le plafond affiché. Cette routine simple évite bien des ennuis. Pour un virement instantané, la précision compte autant que la vitesse.
Les erreurs les plus fréquentes à éviter
Les erreurs les plus fréquentes sont le mauvais IBAN, le mauvais bénéficiaire et le montant mal saisi. Beaucoup de clients pensent aussi pouvoir annuler après coup, alors qu’un virement instantané est souvent irréversible. Il faut donc faire preuve de prudence, surtout quand l’argent doit partir vite. Si vous devez répondre à une urgence, gardez ce principe en tête : mieux vaut perdre dix secondes que perdre une somme. Le bon moment, c’est celui où tout est vérifié.
FAQ – Questions fréquentes sur le virement instantané
Quel est le plafond d’un virement instantané ?
Le plafond d’un virement instantané dépend de la banque et du profil client. Il peut aller de quelques centaines à plusieurs milliers d’euros selon le compte.
Un virement instantané est-il toujours gratuit ?
Non, le virement instantané n’est pas toujours gratuit. Certaines banques le proposent sans frais, d’autres facturent un coût fixe ou un tarif par opération.
Peut-on annuler un virement instantané après validation ?
En général, non. Une fois validé, le virement instantané est souvent irréversible, ce qui impose de vérifier le bénéficiaire et l’IBAN avant l’envoi.
Toutes les banques proposent-elles ce service ?
Non, toutes les banques ne proposent pas encore le virement instantané dans les mêmes conditions. Il faut vérifier l’offre de votre banque avant de compter dessus.
Quelle différence avec un virement classique ?
Le virement instantané est crédité en quelques secondes, alors qu’un virement classique peut demander un jour ouvré ou plus. La rapidité change donc tout.
Le virement instantané fonctionne-t-il le week-end ?
Oui, le virement instantané fonctionne aussi le week-end et les jours fériés, car il n’attend pas l’ouverture de la banque pour être exécuté.
Peut-on envoyer la même somme à l’étranger ?
Pas forcément. Le virement instantané est surtout utilisé dans un cadre européen compatible, alors qu’un virement international suit souvent d’autres règles et d’autres délais.