Informer sa banque d’un changement d’adresse
Un déménagement, une nouvelle situation personnelle ou un simple besoin de mise à jour peuvent vite compliquer les échanges avec son établissement. Pour éviter les erreurs de courrier et garder ses dossiers à jour, le changement d’adresse bancaire doit être traité avec méthode. Ce guide explique quoi faire, quand le faire et quel modèle utiliser pour informer sa banque, sans oublier l’impact possible sur un crédit en cours. En pratique, cette démarche est essentielle pour sécuriser vos informations et faciliter la continuité de vos services.
Comprendre la mise à jour de son adresse auprès de la banque
Le changement d’adresse bancaire représente la mise à jour des coordonnées du client dans le dossier de la banque. Il concerne l’adresse postale, l’adresse de correspondance, parfois le domicile, et tout courrier bancaire lié au compte courant. Si votre situation personnelle évolue, il faut informer la banque sans attendre pour éviter les retours de courrier ou les blocages de service.
Concrètement, cela peut arriver après un déménagement à Lille, une séparation, un retour chez un proche ou une installation en résidence étudiante. L’adresse bancaire n’est pas qu’un détail administratif : elle conditionne la bonne réception des relevés et des notifications. Entre adresse postale et adresse de correspondance, la différence est simple : la première désigne votre lieu de vie, la seconde celle où la banque envoie ses documents.
Ce que recouvre vraiment le changement d’adresse
Il s’agit d’actualiser l’adresse dans le dossier bancaire, mais aussi les informations liées à la relation client. La banque peut ainsi continuer à vous écrire au bon endroit, sans confusion entre ancien et nouveau domicile. Dans une démarche bancaire courante, cette mise à jour évite les erreurs de suivi et maintient un dossier cohérent.
Pourquoi la banque doit être informée sans attendre
Si vous tardez, un courrier important peut se perdre, notamment pour une carte, un relevé ou une alerte de sécurité. La banque doit donc connaître votre nouvelle adresse dès que possible, surtout si vous avez un contrat personnel ou un compte utilisé au quotidien. Cette vigilance protège votre situation et limite les incidents administratifs.
Quelles démarches suivre pour signaler le changement
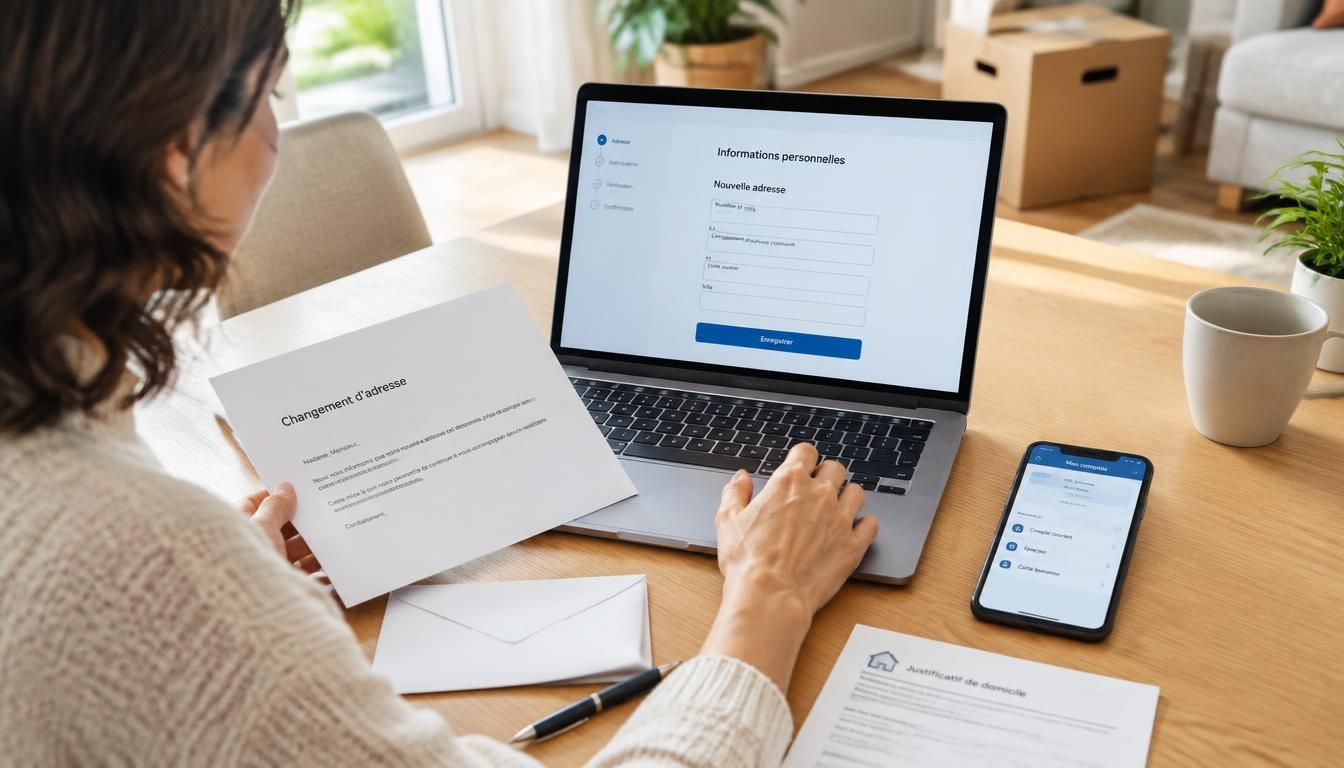
Pour réussir le changement, commencez par réunir vos informations puis contactez votre banque avec un message clair. Il faut informer l’établissement, demander la mise à jour, préciser la date du déménagement et joindre un justificatif si nécessaire. Un modèle de lettre simple suffit souvent, à condition d’indiquer votre nom, votre numéro de compte et la nouvelle adresse.
Avant d’envoyer le courrier, vérifiez chaque donnée : orthographe, date, numéro, et cohérence entre l’ancienne et la nouvelle adresse. Vous pouvez aussi utiliser un modèle adapté à votre situation, puis le personnaliser. Exemple : « Je vous informe de mon changement d’adresse à compter du 12 juin 2026. Merci de mettre à jour mon dossier et de m’indiquer la prise en compte. »
Les informations à préparer avant d’écrire
Préparez votre identité, votre numéro de compte, l’adresse complète, la date du changement et, si besoin, un justificatif récent. Dans une lettre, il faut préciser clairement le nom du titulaire et le nouveau domicile. Un modèle bien rédigé évite les oublis et accélère le traitement.
Les canaux pour transmettre la demande
Selon la banque, vous pouvez envoyer un courrier, utiliser l’espace client en ligne ou passer en agence. Le plus important est de garder une trace de l’envoi. Si vous choisissez un modèle de message électronique, relisez-le avant validation et joignez le justificatif demandé.
Documents, délais et points de vigilance à connaître
Selon votre situation, la banque peut demander un justificatif de domicile récent, une pièce d’identité ou un courrier officiel. Le délai de prise en compte varie selon l’établissement, mais il est prudent d’anticiper dès le jour du déménagement. Un client averti évite ainsi les retards sur les relevés et les notifications.
| Situation | Document souvent utile |
|---|---|
| Déménagement classique | Justificatif de domicile récent |
| Changement d’adresse provisoire | Courrier explicatif |
| Adresse à l’étranger | Pièce d’identité et preuve de résidence |
Quatre points méritent votre attention : vérifier l’adresse complète, contrôler le délai de traitement, surveiller le courrier postal après la mise à jour, et éviter d’avoir un ancien relevé associé à un nouveau contrat. Une opération mal enregistrée peut aussi empêcher une banque de prélever correctement une échéance.
Les justificatifs que la banque peut demander
Le plus fréquent reste le justificatif de domicile, mais certains établissements demandent aussi un document postal récent ou une attestation selon le contexte. Gardez une copie de chaque pièce envoyée. Ainsi, vous pourrez prouver la demande en cas de question sur l’ancien ou le nouveau dossier.
Les délais de prise en compte à anticiper
Le délai dépend souvent du canal utilisé et du contrôle interne. Comptez parfois quelques jours ouvrés avant que la nouvelle adresse apparaisse partout. Si votre banque vous envoie des alertes par courrier, vérifiez la bonne réception après la modification pour éviter toute rupture de suivi.
Déménagement, prêt et agence : les cas particuliers à distinguer
Un déménagement ne signifie pas toujours un transfert d’agence. Parfois, vous gardez la même agence et seul l’adresse change ; parfois, le transfert devient utile si votre projet immobilier évolue ou si vous souhaitez domicilier un revenu dans un autre secteur. La différence est importante pour éviter les confusions.
Si un prêt immobilier est en cours, vérifiez aussi la mensualité et l’adresse de correspondance liée au contrat. Un rachat de prêt, un transfert d’agence ou un changement d’établissement ne répondent pas aux mêmes règles. Avant de vouloir tout modifier, comparez le besoin réel avec ce que votre agence peut gérer.
Quand un déménagement entraîne un transfert d’agence
Le transfert d’agence devient pertinent lorsque votre nouvelle ville rend le suivi plus simple ou si votre dossier nécessite un nouvel interlocuteur. Mais il n’est pas automatique. Une agence peut parfois conserver le dossier, même après un changement de région, si la relation bancaire reste stable.
Ce qu’il faut vérifier si un prêt ou une mensualité est en cours
Relisez le contrat, surtout si une mensualité est prélevée chaque mois. Assurez-vous que l’adresse liée au prêt immobilier est correcte et que l’organisme adresse bien ses documents au bon endroit. En cas de doute, demandez une confirmation écrite avant de souscrire une nouvelle opération.
FAQ – Questions fréquentes sur la mise à jour bancaire
Faut-il prévenir sa banque dès le déménagement ?
Monsieur, oui, le plus tôt possible. Monsieur, cela évite qu’un courrier parte au mauvais endroit. Monsieur, votre banque pourra ainsi changer l’adresse sans attendre. Monsieur, gardez un justificatif si on vous le demande. Monsieur, c’est la meilleure façon de sécuriser votre dossier.
Peut-on faire la demande en ligne ?
Monsieur, souvent oui, via l’espace client. Monsieur, un modèle de message court suffit parfois. Monsieur, vérifiez que l’adresse saisie est complète. Monsieur, si la banque demande un courrier, envoyez-le ensuite. Monsieur, l’essentiel est de conserver une preuve de la demande.
Quel modèle de lettre utiliser pour un courrier simple ?
Monsieur, un modèle clair avec nom, numéro de compte et nouvelle adresse fonctionne très bien. Monsieur, ajoutez la date et une phrase de demande explicite. Monsieur, la lettre doit rester courte. Monsieur, vous pouvez demander la mise à jour du dossier bancaire.
Un justificatif de domicile est-il toujours nécessaire ?
Monsieur, pas toujours, mais il est fréquent. Monsieur, la banque peut le demander selon votre situation et l’établissement. Monsieur, préparez-le pour gagner du temps. Monsieur, cela évite un aller-retour inutile. Monsieur, un document récent est généralement le plus utile.
Le changement d’adresse peut-il impacter un prêt en cours ?
Monsieur, oui, surtout si le contrat mentionne une adresse précise. Monsieur, vérifiez la mensualité, le courrier et le suivi du prêt. Monsieur, un modèle de demande peut aider à clarifier la mise à jour. Monsieur, mieux vaut informer la banque rapidement.